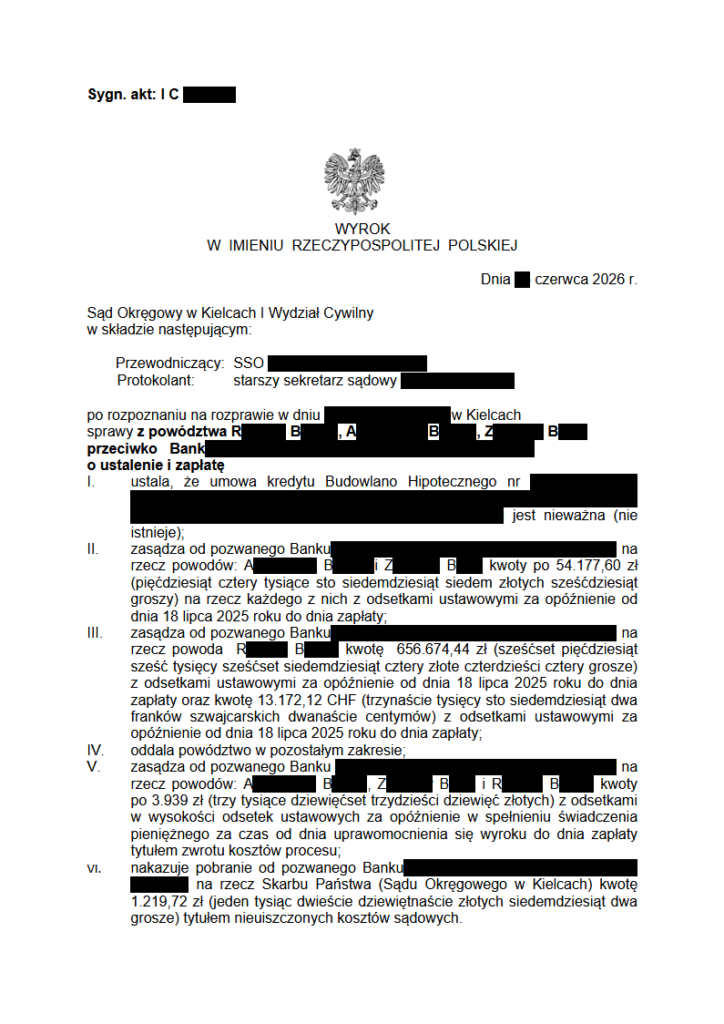
Wyrok w dużej sprawie przeciwko bankowi

Kolejna sprawa zakończona sukcesem Mojej Kancelarii, tym razem po stronie Klientów przeciwko bankowi. Kwota dochodzonego roszczenia okazała się znaczna, umowa która zawiera klauzulę uznawane za najtrudniejsze do podważenia. Już na samym początku należało uniknąć błędu, ponieważ jeden z powodów był małoletni, w pierwszej kolejności należało uzyskać zgodę sądu rodzinnego na wniesienie powództwa. W międzyczasie potrącenie należności, pertraktacje ugodowe.

Tak wygląda na co dzień moja praca. Bez względu na to czy reprezentuję banki, czy wykorzystuję moje doświadczenie na rzecz Klientów indywidualnych , zawsze staram się realizować jak najbardziej rzetelnie interes Klienta.

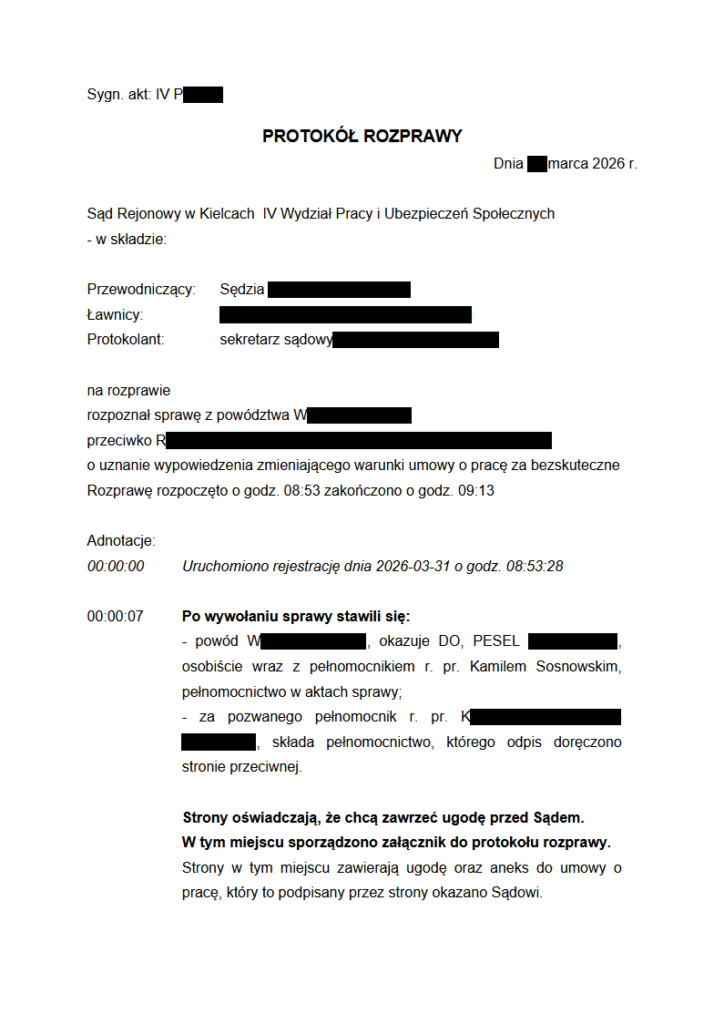
Czy warto zawrzeć ugodę przed Sądem?

Z takim pytaniem często zwracają się do mnie Klienci. Odpowiedź jest prosta – TAK, ale pod warunkiem, że Strony są w stanie znaleźć wystarczająco satysfakcjonujące je warunki. Zdecydowanie łatwiej osiągnąć kompromis gdy Strony reprezentowane są przez profesjonalnych pełnomocników. Często bowiem to osobiste emocje utrudniają dojście do porozumienia.

Oczywiście ugoda oznacza zawsze jakieś ustępstwo, każdej ze Stron – czy to finansowe, czy innego rodzaju.

A jakie są korzyści? Szybkość, niższe koszty, mniej stresu, a przede wszystkim brak ryzyka tego jaki będzie Wyrok Sądu. A ponieważ Sąd ma zawsze własne spojrzenie na sprawę, do czasu jego wydania pewności jak sprawa się zakończy nie mamy nigdy.

Potrącenie wierzytelności w sprawach frankowych. ​

Czy skutki potrącenia wzajemnych wierzytelności mogą być różne w zależności od tego kto złoży oświadczenie o potrąceniu?

Ten problem unaocznił się w szczególności na gruncie rozliczania „spraw frankowych” przy zastosowaniu teorii dwóch kondykcji. W praktyce w wielu sytuacjach mamy bowiem do czynienia z następującą sytuacją:

– konsument wzywa bank do zapłaty należności w związku z zamiarem stwierdzenia nieważności umowy o kredyt – jego wierzytelność staje się wymagalna;
– bank najczęściej dopiero po wielu miesiącach, a czasem latach, wzywa konsumenta do zwrotu wypłaconej kwoty kredytu lub wnosi powództwo wzajemne – jego wierzytelność staje się wymagalna później.

Z przepisu art. 499 Kodeksu cywilnego wynika, iż oświadczenie o potrąceniu ma moc wsteczną od chwili, kiedy potrącenie stało się możliwe. Zgodnie natomiast z art. 498 §1 Kodeksu cywilnego, jednym z warunków potrącenia jest wzajemna wymagalność roszczeń. Z literalnego brzmienia przepisów wynika zatem, iż w w/w przypadku skutek potrącenia winien nastąpić z dniem wymagalności roszczenia banku (gdy obie wierzytelności były już wymagalne).

Jednakże powszechnienie przyjęła się w orzecznictwie interpretacja „contra legem”, iż potrącenia można dokonać w momencie gdy wymagalna jest jedynie wierzytelność aktywna (potrącającego). Konsekwencją przyjęcia tej interpretacji byłoby przyjęcie różnych skutków potrącenia, w zależności od tego kto składa oświadczenie o potrąceniu:

– jeśli oświadczenie złoży konsument, to mógł je złożyć w pierwszym dniu wymagalności swojego roszczenia, a więc skutek będzie z datą wcześniejszą;
– jeśli oświadczenie złoży bank, to mógł je złożyć w pierwszym dniu wymagalności swojego roszczenia, a więc skutek będzie z datą późniejszą.

Podstawowym skutkiem mocy wstecznej potrącenia jest utrata odsetek za opóźnienie od daty kiedy wzajemne wierzytelności zostały umorzone. W naszym przypadku zatem, przy wyżej wskazanej interpretacji, jeśli to konsument złoży oświadczenie o potrąceniu, to utraci on odsetki za opóźnienie za okres między datą wymagalności jego roszczenia, a datą wymagalności roszczenia banku. Jeśli natomiast oświadczenie złoży bank, to konsument tych odsetek nie utraci.

W mojej ocenie wypacza to całkowicie sens instytucji potrącenia wynikający z przepisów Kodeksu cywilnego. Nadto, bez wątpienia budzi wątpliwości w zakresie równowagi stron na gruncie Dyrektywy 93/13/EWG.

Problem przynajmniej częściowo został dostrzeżony w Sądzie Najwyższym o czym może świadczyć uzasadnienie Postanowienia Sądu Najwyższego z 13.06.2025 r. I CSK 768/25, zgodnie z którym konsument może potrącić w pierwszej kolejności odsetki za opóźnienie, a następcze potrącenie należności głównej nie spowoduje utraty tych odsetek (odmiennie np. Sąd Apelacyjny w Lublinie wyrok z 16.12.2024 r. I ACa 1490/23).

Jak się wydaje problem ten z uwagi na rozbieżności orzecznicze winien zostać rozstrzygnięty na poziomie Uchwały Sądu Najwyższego, a być może orzeczenia TSUE.
Uchwała Sądu Najwyższego – kredyty frankowe.

25 kwietnia 2024 roku, zapadła długo wyczekiwana Uchwała Izby Cywilnej Sądu Najwyższego w sprawie sygn. III CZP 25/22, dotycząca kredytów frankowych. Sąd Najwyższy miał odpowiedzieć na sześć pytań w zakresie interpretacji przepisów.

Czy Uchwała jest przełomowa? Nie, natomiast zastopuje ona niektóre składy sędziowskie które orzekały w sprzeczności z „duchem” orzeczeń TSUE. Wydaje się, że kwestia rozwiązań sądowych i ugodowych teraz jeszcze mocniej przyspieszy.

W skrócie – Uchwała jest bardzo korzystna dla „frankowiczów” i wpisuje się zdecydowanie w orzecznictwo TSUE. Sąd Najwyższy wskazał m.in. iż:

– jeśli z umowy kredytowej eliminowana jest klauzula niedozwolona dotycząca sposobu określania kursu waluty, to nie można w jej miejsce zastosować przepisów prawa lub zwyczajów, do ustalenia kursu walut, albowiem takich przepisów ani zwyczajów w polskim prawie nie ma;

– w razie niemożliwości ustalenia wiążącego strony kursu waluty obcej w umowie kredytu indeksowanego lub denominowanego umowa nie wiąże także w pozostałym zakresie;

– w przypadku nieważności umowy, rozliczenie stron następuje na zasadzie tzw. teorii dwóch kondykcji, co oznacza iż występują dwa zupełnie odrębne roszczenia:
a) klient żąda od banku zwrotu wszystkich kwot jakie wpłacił do banku (odsetki + spłacony kapitał+ inne koszty).
b) bank żąda od klienta zwrotu wszystkiego co wypłacił klientowi.

– bieg przedawnienia roszczeń banku względem klienta, biegnie od momentu w którym kredytobiorca zakwestionował względem banku związanie postanowieniami umowy,

– nie ma podstawy prawnej do żądania przez którąkolwiek ze stron odsetek lub innego wynagrodzenia z tytułu korzystania z jej środków pieniężnych w okresie od spełnienia nienależnego świadczenia do chwili popadnięcia w opóźnienie co do zwrotu tego świadczenia.

Link do Uchwały: Uchwała Sądu Najwyższego

„Kredyty frankowe”

Sąd Najwyższy opublikował na swej stronie internetowej Komunikat Sądu Najwyższego , zgodnie z którym Sąd Najwyższy zamierza otworzyć na nowo sprawę podjęcia Uchwały przez cały skład Izby Cywilnej, w zakresie rozstrzygnięcia najważniejszych kwestii dotyczących kredytów frankowych

Sprawa do tej pory była niemożliwa do rozstrzygnięcia, z uwagi na skierowanie do TSUE zapytania w sprawie statusu sędziów Sądu Najwyższego. Obecnie TSUE zdecydował się jednak odmówić zajęcia stanowiska w tej sprawie.

Tym samym Sąd Najwyższy odpowie na sześć kluczowych pytań w tym w szczególności co do najważniejszej kwestii, czy niedozwolone postanowienia w zakresie kursów walutowych, należy zastąpić innym sposobem ustalania kursów walutowych czy też powodować ma to nieważność całej umowy kredytowej. Sprawa jest rozpatrywana pod sygn. akt III CZP 25/22.

Przedmiotową kwestię można podsumować krótko, uchwała jest bardzo potrzebna, lecz jest co najmniej o kilka lat spóźniona – w końcu sądy wydały już tysiące rozstrzygnięć, często sprzecznych ze sobą.

Fundacje rodzinne – szkolenie online.

W dniu 27 listopada 2023 roku o godzinie 09:00, zapraszam na szkolenie, które będę prowadził wspólnie z BSnetEdu, a dotyczące zagadnienia fundacji rodzinnych.

Temat:

Fundacje rodzinne – zasady działania i wpływ na kredyty bankowe


Program:

1. Fundacje rodzinne:
– charakter prawny;
– powstanie fundacji rodzinnej;
– majątek fundacji rodzinnej;
– organy fundacji rodzinnej i sposób działania.

2. Wpływ założenia fundacji rodzinnej przez kredytobiorcę na kredyt bankowy:
– odpowiedzialność fundacji rodzinnej za kredyt bankowy;
– egzekucja z fundacji rodzinnej;
– sposób zabezpieczenia interesów Banku;

3. Rejestr fundacji rodzinnych.

4. Likwidacja fundacji rodzinnych.

Link do zapisów na szkolenie: Zapisy na szkolenie


Szkolenie nieautoryzowane transakcje płatnicze.

Zapraszam Państwa na wykład który będę prowadził w dniu 25 września 2023 roku na platformie BSnetEDU. Szkolenie skierowane jest przede wszystkim do pracowników sektora bankowego i finansowego.

Temat szkolenia: „Nieautoryzowane transakcje płatnicze. Procedury reklamacyjne w banku„

Program:

  1. Reklamacje bankowe:
  • rodzaje reklamacji;
  • terminy, procedury i sposób postępowania banku;
  • prawidłowe formułowanie odpowiedzi na reklamacje.

2. Nieautoryzowane transakcje płatnicze:

  • przepisy prawne – analiza;
  • definicje;
  • obowiązki banku i procedura postępowania.

3. Interpretacje Komisji Nadzoru Finansowego, Urzędu Ochrony Konkurencji i Konsumentów oraz
Rzecznika Finansowego w zakresie nieautoryzowanych transakcji płatniczych – problemy
praktyczne.

4. Studium przypadków: analiza stanów faktycznych w zakresie nieautoryzowanych transakcji
płatniczych. Orzecznictwo sądów.

Link do szkolenia: https://bs.net.pl/edu/nieautoryzowane-transakcje-platnicze-procedury-reklamacyjne-w-banku/


Kredytowanie rolników a kredyt konsumencki.

Aktualnie w Senacie trwa proces legislacyjny nad uchwaloną przez Sejm w dniu 14.04.2023 r. Ustawą o konsumenckiej pożyczce lombardowej.

Z punktu widzenia banków, szczególnie istotne są dwa przepisy dotyczące kredytowania rolników:

– art. 51 – zgodnie z którym przepisy dotyczące klauzul niedozwolonych (abuzywnych), będą miały zastosowanie także do osoby fizycznej prowadzącej gospodarstwo rolne (podobnie jak to ma miejsce obecnie w przypadku konsumentów lub osób fizycznych prowadzących jednoosobową działalność gospodarczą);

– art. 53 – zgodnie z którym do kredytowania osób fizycznych prowadzących gospodarstwo rolne, będą miały zastosowanie przepisy Ustawy o kredycie konsumenckim.

Oba przepisy zostały zaproponowane w drodze poprawek Komisji Finansów Publicznych oraz Komisji Gospodarki i Rozwoju i nie były objęte konsultacjami społecznymi.

W szczególności zmiana przewidziana w art. 53 projektu ustawy, tj. zastosowanie przepisów Ustawy o kredycie konsumenckim do kredytowania rolników, byłaby swoistą rewolucją w zakresie kredytowania rolników. Mam jednak wątpliwości, czy systemowo jest to rozwiązanie słuszne – czy rzeczywiście reżim kredytów konsumenckich odpowiada specyfice działalności rolniczej? Wreszcie nie należy zapominać, iż osoba fizyczna prowadząca gospodarstwo rolne, może obecnie być konsumentem , a determinującym jest to, nie to kto zaciąga kredyt, lecz na jaki cel. W zależności o celu, kredyt dla rolnika i tak może obecnie podlegać pod przepisy Ustawy o kredycie konsumenckim.

Biuro Legislacyjne Senatu RP, wydało negatywną opinię co do w/w projektowanych przepisów, co mam nadzieje przyniesie refleksję nad wprowadzanymi bez konsultacji publicznych przepisami prawa.

Przebieg procesu legislacyjnego w Senacie: https://www.senat.gov.pl/prace/proces-legislacyjny-w-senacie/ustawy-uchwalone-przez-sejm/ustawy-uchwalone-przez-sejm/ustawa,1498.html